Tener una app para invertir no alcanza: por qué el próximo negocio de bancos y fintechs es explicarte qué hacer con la plata
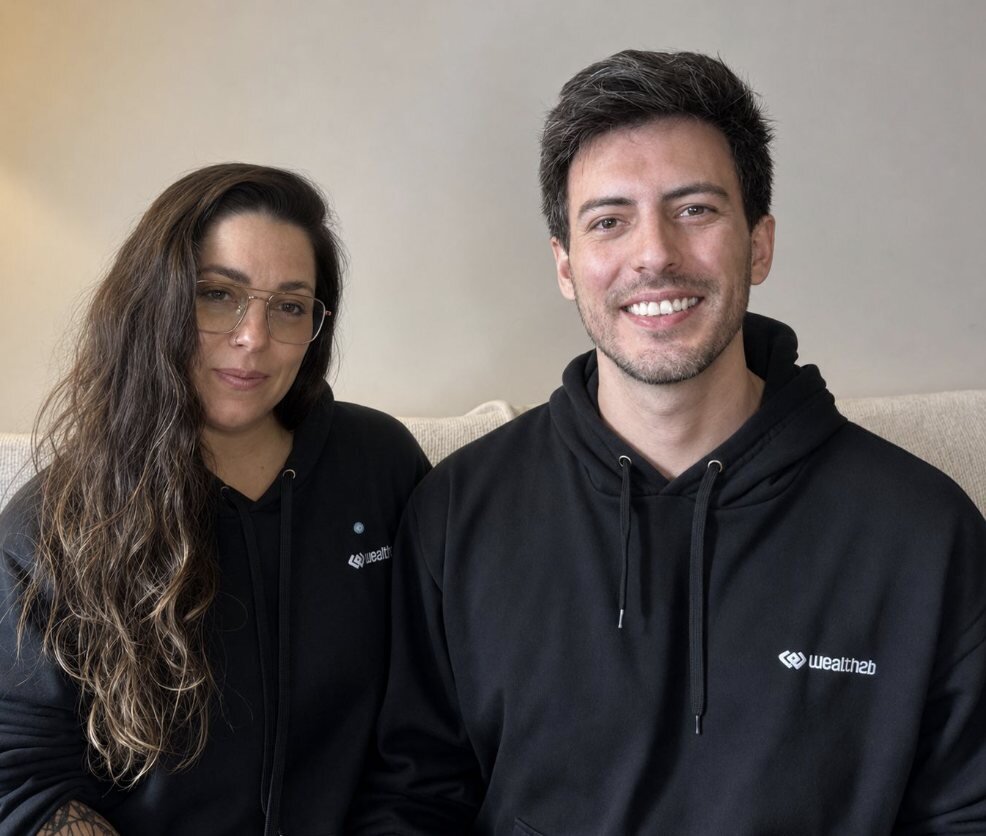
Hoy cualquiera puede comprar un bono o una acción desde el celular, pero la mayoría no sabe por dónde empezar. Una startup argentina plantea que la IA puede llevar el asesor de la banca privada a millones de ahorristas. Y los errores de los menores de 30 muestran por qué hace falta.
En los últimos años, invertir se volvió fácil en lo técnico. Con una app se abre una cuenta en minutos y se compran acciones, bonos o fondos sin hablar con nadie. Pero que algo sea fácil de hacer no significa que sea fácil de decidir. Mucha gente tiene acceso a cientos de opciones y aun así no invierte, o invierte mal, porque no sabe qué elegir.
Esa distancia entre acceso y criterio es el centro de dos informes que llegaron a la redacción esta semana. Uno, de una startup de infraestructura financiera, plantea que la próxima competencia entre bancos y fintechs será por el asesoramiento. El otro, de una plataforma de créditos, enumera los errores de plata más comunes en los menores de 30.
El asesor que hoy solo tienen los grandes patrimonios
Nicolás Galarza es cofundador y CEO de Wealth2B, una empresa argentina que desarrolla la tecnología de inversiones que usan bancos y fintechs dentro de sus propias apps. Su lectura del mercado es esta: mientras plataformas como Mercado Pago y Cocos ganan terreno en pagos e inversiones, los bancos intentan diferenciarse con atención personalizada y gestión de patrimonio.
“Hoy cualquier persona puede abrir una cuenta o comprar un activo financiero desde su teléfono, pero eso no significa que tenga una estrategia para administrar su patrimonio”, explica. Entre quien opera solo y el cliente de banca privada con asesor propio hay un segmento enorme de profesionales y familias que quieren ahorrar con un objetivo, pero no tienen tiempo, conocimiento o capital para pagar un asesor.
Atender a ese público siempre fue caro: un asesor no puede seguir a miles de clientes. Galarza sostiene que los agentes de inteligencia artificial cambian esa cuenta, porque pueden trabajar con la información de cada persona (sus objetivos, su horizonte, su tolerancia al riesgo) y hacer un seguimiento continuo. “La innovación no consiste en eliminar al asesor financiero, sino en multiplicar su capacidad de atención”, dice. Según la empresa, su tecnología ya la usan más de 150.000 cuentas.
Vale una aclaración: quien lo dice vende esa tecnología. La idea es interesante, pero cualquier herramienta de este tipo debería funcionar dentro de una entidad regulada y con un profesional que responda cuando algo sale mal.
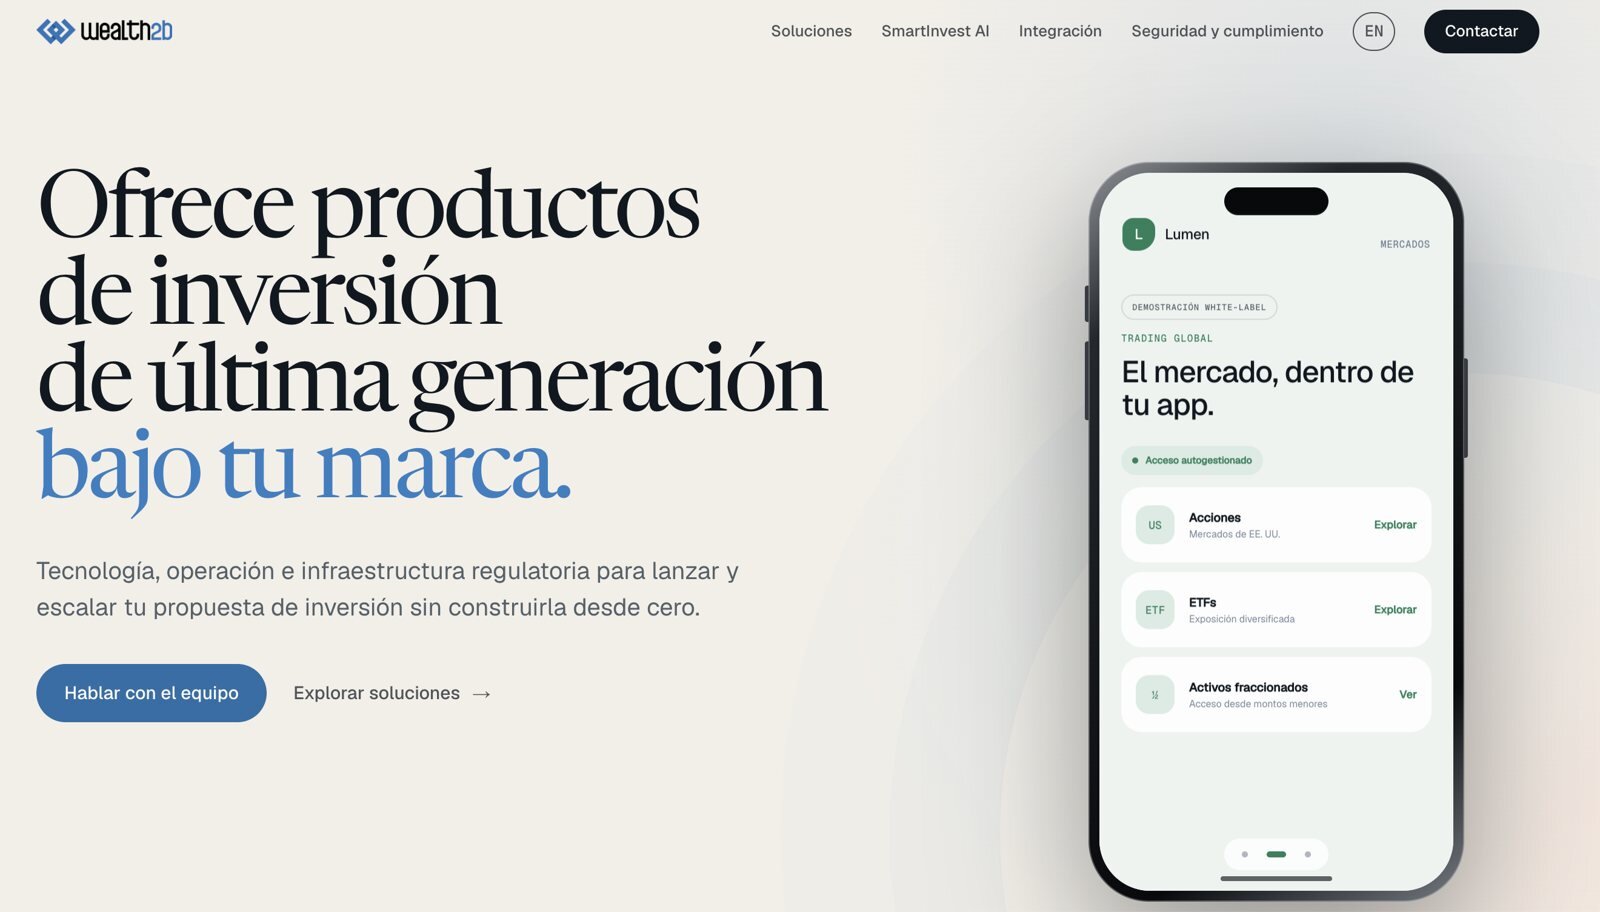
La plataforma de Wealth2B, que bancos y fintechs integran en sus apps. Imagen: Wealth2B
Los errores que más se repiten antes de los 30
El otro informe, de la plataforma de créditos Adelantos.com, muestra por qué el acompañamiento importa. Su ranking de errores financieros de la Generación Z empieza por el más básico: vivir sin presupuesto y gastar según lo que dice el saldo de la cuenta. Le siguen no tener un fondo de emergencia, usar mal la tarjeta (pagar el mínimo o acumular cuotas en varias), subestimar los gastos chicos y las suscripciones, postergar el ahorro hasta “ganar más” y gastar para estar a la altura de lo que se ve en redes.
Hay dos errores que conectan directamente con la idea del asesoramiento: invertir por moda, en algo que circula en redes sin entender el riesgo, y no pedir orientación. Como resume el propio informe, “casi todos estos tropiezos se corrigen con educación financiera, no con grandes sumas de dinero”.
Cinco cosas para hacer este mes
1. Anotá ingresos y gastos fijos. Un presupuesto simple, en una planilla o en una app, muestra adónde se va la plata antes de que se vaya.
2. Revisá las suscripciones. Mirá el resumen de la tarjeta y cancelá las plataformas que no usás. Es plata que vuelve sin cambiar nada más.
3. Armá un colchón. La meta inicial puede ser uno o dos meses de gastos básicos, en un lugar seguro y fácil de sacar, para no tener que endeudarte ante un imprevisto.
4. Pagá el total de la tarjeta. El pago mínimo es la forma más cara de financiarse. Si no podés, priorizá las deudas con mayor costo.
5. Antes de invertir, preguntá. Entendé qué estás comprando, cuánto podés perder y por cuánto tiempo vas a dejar la plata. Si una promesa de ganancia suena demasiado buena, desconfiá. En esta temporada de compras también conviene repasar cómo evitar estafas online y los riesgos de las inversiones cripto.
Leé también
Comentarios (0)
- Todavía no hay comentarios. ¡Sé el primero!