Seguro de auto: qué cubre Terceros Completo, qué cubre Todo Riesgo y qué pasa si chocás
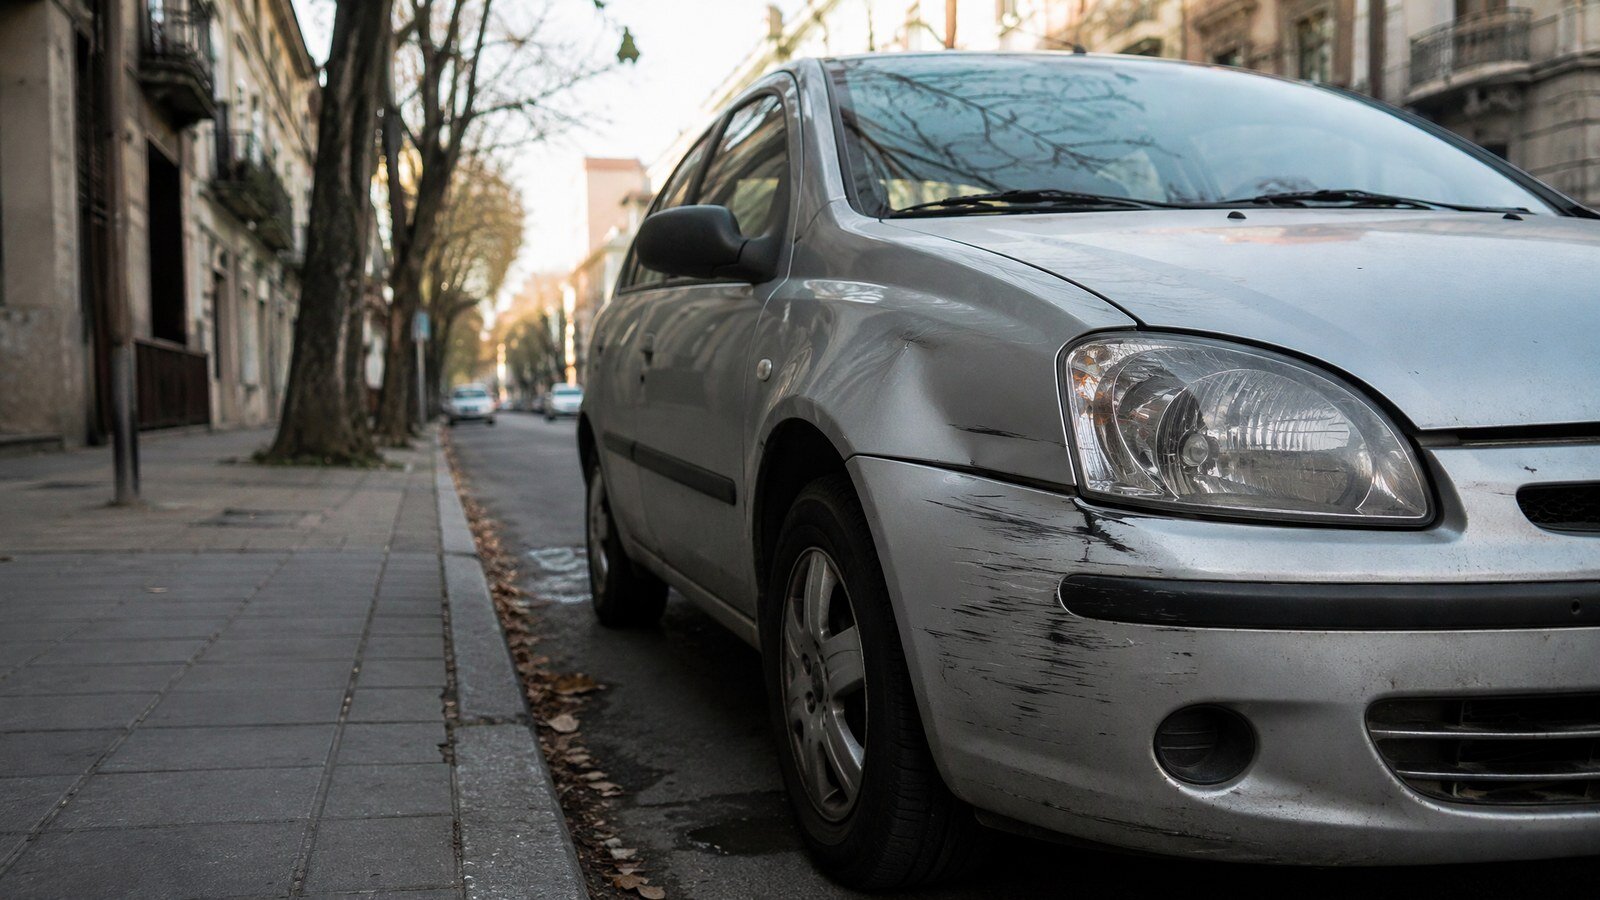
Dos pólizas con cuotas parecidas pueden responder muy distinto ante un choque o una tormenta. Cómo funciona la franquicia, con un ejemplo, y la promoción de San Cristóbal Seguros hasta febrero.
A la hora de asegurar el auto, casi todos miran primero la cuota. Pero dos pólizas con precios parecidos pueden responder de forma muy distinta el día que pasa algo. La diferencia clave entre las dos coberturas más elegidas, Terceros Completo y Todo Riesgo, está en quién paga el arreglo de tu propio auto si chocás o si te agarra una tormenta.
“Muchas veces contratamos un seguro pensando solo en cumplir con la ley o en el precio de la cuota, pero recién descubrimos qué cubre el día que tenemos un choque o una tormenta”, explicó Ariel Levi, gerente de Segmento Individuos y Marketing Digital de Grupo San Cristóbal.
Terceros Completo: qué cubre
- Responsabilidad civil, la cobertura obligatoria por ley: los daños que les causes a otras personas o a sus vehículos.
- Robo e incendio: del auto completo o de ruedas y partes.
- Granizo, cristales y cerraduras, sin límite: si una piedra abolla la chapa, se rompe el parabrisas o fuerzan una cerradura.
- Auxilio mecánico: grúa y asistencia en ruta.
Terceros Completo: qué pasa si chocás
Este es el punto clave. Si chocás y la culpa es tuya, Terceros Completo solo paga el arreglo de tu auto si el daño se considera destrucción total, es decir, cuando repararlo cuesta más del 80% de su valor. Lo mismo si un árbol cae sobre el auto durante un temporal: te cubre solo si queda destruido. Un bollo o un choque mediano por culpa propia corre por tu cuenta.
Todo Riesgo con franquicia
Es la cobertura más amplia porque suma los daños parciales. Si chocás contra una columna, tenés un toque en el tránsito o un árbol te abolla el techo, el seguro paga el arreglo sin importar de quién fue la culpa. También cubre inundaciones parciales.
Cómo funciona la franquicia, con un ejemplo
Para que la cuota sea accesible, el Todo Riesgo tiene una franquicia: un monto fijo o un porcentaje del valor del auto que paga el dueño en cada arreglo. La aseguradora cubre el resto.
- Si el arreglo cuesta $2.000.000 y tu franquicia es de $500.000, vos pagás $500.000 y la compañía, $1.500.000.
- Si el daño supera el 80% del valor del auto (destrucción total), no pagás franquicia y la compañía te indemniza el 100%.
La promoción de San Cristóbal Seguros
San Cristóbal Seguros lanzó una propuesta por tiempo limitado: durante los primeros tres meses, los clientes nuevos pueden contratar un Todo Riesgo con franquicia del 10% pagando lo mismo que un Terceros Completo para el mismo auto y la misma zona. Rige del 1 de noviembre de 2026 al 28 de febrero de 2027, para autos particulares. Las bases y condiciones están en la web de Grupo San Cristóbal.
Qué mirar antes de contratar
- El monto de la franquicia y si es fijo o un porcentaje del valor del auto.
- Si el granizo y los cristales tienen límite.
- Qué incluye el auxilio mecánico y hasta cuántos kilómetros.
- Qué red de talleres trabaja con la aseguradora y cuánto tardan los peritajes.
- Si hay promociones, cuánto vas a pagar cuando terminen.
Si viajás, también te puede servir saber qué cubre una asistencia al viajero.
Fuente: Comunicado de Grupo San Cristóbal.
Leé también
Comentarios (0)
- Todavía no hay comentarios. ¡Sé el primero!